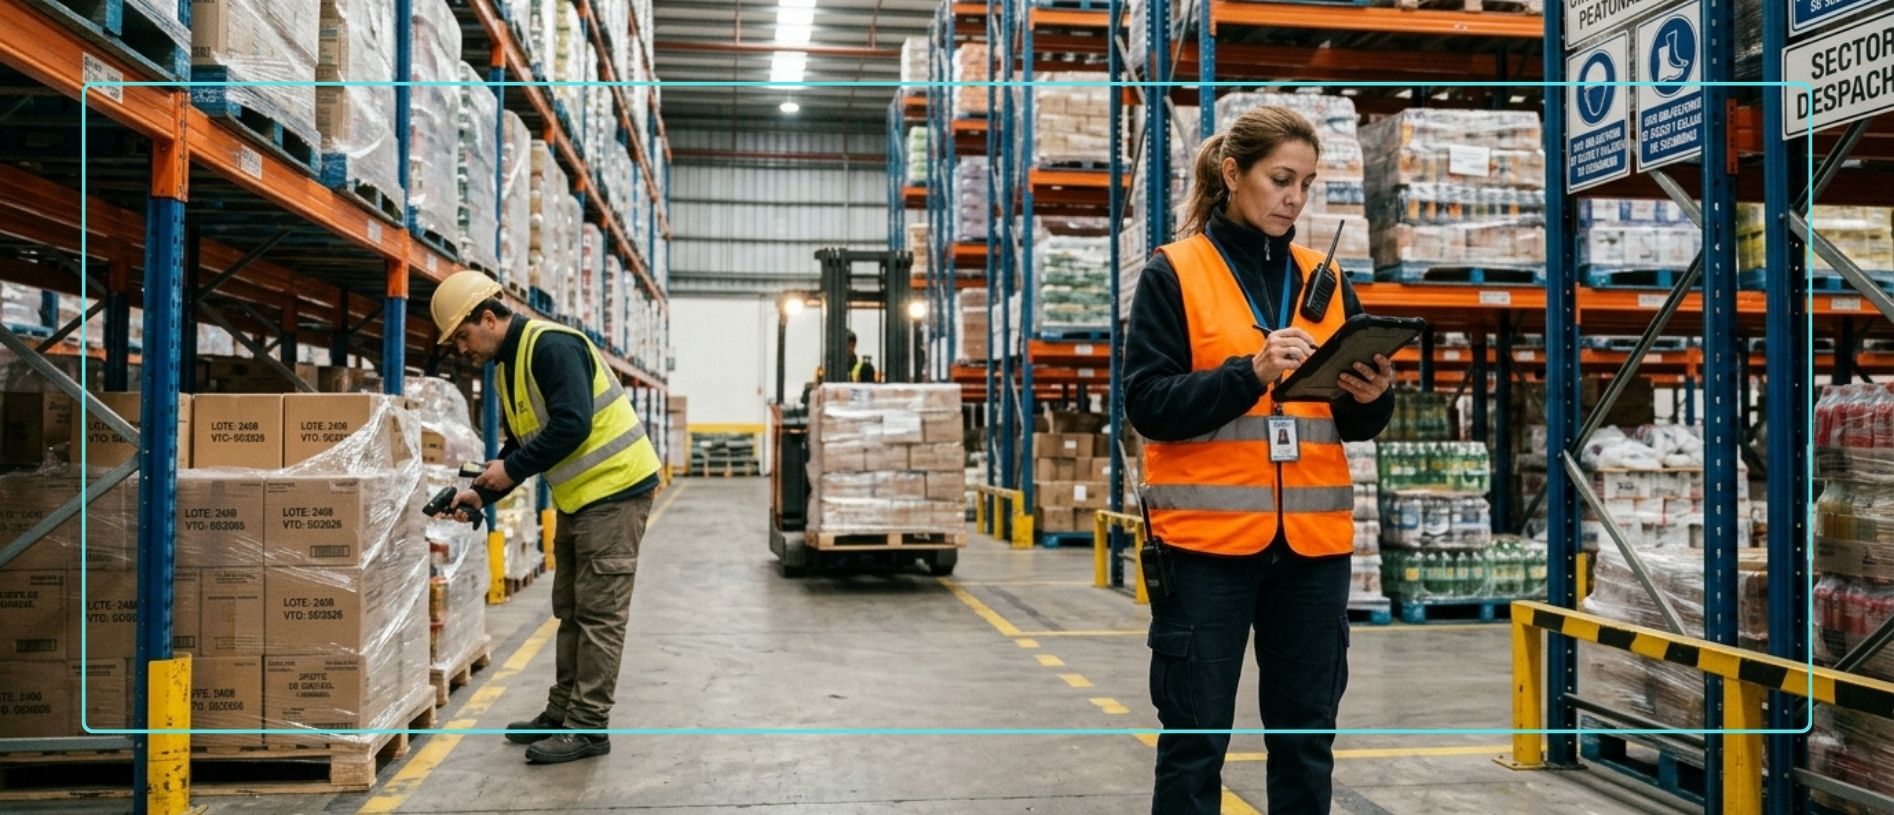
Un cliente confirma un pedido y el sistema muestra unidades suficientes para prepararlo. Sin embargo, al llegar a la ubicación indicada, el operario encuentra que parte de la mercadería está reservada para otro despacho y otra parte permanece retenida por un control de calidad.
La cantidad registrada era correcta, pero no representaba lo que realmente podía entregarse.
Este escenario muestra por qué el control de stock debe considerar tanto las existencias físicas como su disponibilidad operativa. Para los responsables de depósitos, compras y distribución, esta diferencia puede determinar si un pedido se completa o requiere una nueva planificación.
Control de stock: tener mercadería no significa poder utilizarla
Uno de los errores más frecuentes en la administración de inventarios consiste en interpretar todas las existencias como unidades disponibles.
En la práctica, un depósito puede mantener productos físicamente presentes que todavía no pueden utilizarse.
Por ejemplo, si existen 120 unidades de un artículo, 30 están comprometidas con pedidos confirmados y otras 15 permanecen retenidas para revisión, la cantidad disponible para nuevas solicitudes sería de 75 unidades, suponiendo que ambos grupos sean independientes.
Distinguir entre existencias físicas, reservadas, retenidas y disponibles permite evitar decisiones basadas en una cifra incompleta.
También facilita la comunicación entre ventas, compras y operaciones logísticas.
El control comienza cuando ingresa la mercadería
La recepción constituye uno de los puntos más importantes para mantener registros confiables.
Cuando llega un pedido, verificar únicamente la cantidad de bultos puede ser insuficiente. También corresponde revisar las referencias, las unidades recibidas, el estado de los productos y su coincidencia con el remito.
En artículos que requieren seguimiento por lote, fecha de vencimiento o número de serie, esos datos deben registrarse correctamente desde el ingreso.
Una diferencia no detectada en recepción puede trasladarse a etapas posteriores y convertirse en un faltante durante la preparación de pedidos.
Por eso, la información registrada debe reflejar la mercadería efectivamente aceptada, no simplemente la cantidad indicada en la documentación del proveedor.
La rotación y los vencimientos también afectan la disponibilidad
En sectores como alimentos, agroindustria y distribución de productos perecederos, administrar inventarios implica considerar cuánto tiempo permanece almacenada la mercadería.
El criterio FEFO, que prioriza los productos con vencimiento más próximo, puede ayudar a definir el orden de salida cuando corresponde aplicar ese tipo de rotación.
Sin embargo, la prioridad de despacho también debe considerar condiciones de conservación, estado del producto y requisitos del cliente.
La importancia de identificar correctamente cantidades y características de los productos también aparece en actividades de verificación de inventarios de productos agrícolas, donde el seguimiento de mercaderías es relevante a lo largo de la cadena logística.
Conteos cíclicos: revisar antes de que aparezca el faltante
Esperar hasta el inventario anual para detectar diferencias puede dificultar la identificación de sus causas.
Los conteos cíclicos permiten revisar periódicamente referencias seleccionadas según rotación, valor, criticidad o historial de discrepancias.
Cuando el conteo físico no coincide con el sistema, es importante analizar los movimientos recientes antes de realizar un ajuste.
Un egreso no registrado, una devolución mal identificada o una ubicación incorrecta pueden explicar la diferencia.
Los relevamientos físicos de stock en depósitos son otra aplicación del control de existencias, tanto mediante verificaciones puntuales como a través de inventarios periódicos.
¿Qué indicadores permiten anticipar problemas de abastecimiento?
La cantidad de productos almacenados no explica, por sí sola, la calidad de la gestión.
La exactitud del inventario permite conocer la correspondencia entre registros y existencias físicas. La rotación ayuda a comprender el movimiento de los productos durante un período. Por su parte, la frecuencia de quiebres de stock muestra qué referencias no estuvieron disponibles cuando fueron necesarias.
Estos indicadores deben interpretarse en conjunto.
Una rotación elevada puede representar un movimiento comercial importante, pero también puede aumentar el riesgo de faltantes si los plazos de reposición son variables.
Del mismo modo, acumular existencias puede reducir ciertos riesgos de abastecimiento y, al mismo tiempo, incrementar los costos de almacenamiento.
La confiabilidad del depósito depende de sus movimientos
Un software de inventarios o un sistema de gestión de almacenes puede facilitar el registro de información, pero no reemplaza la necesidad de procedimientos claros.
Si los ingresos, movimientos internos, reservas y despachos se registran incorrectamente, las herramientas digitales también reflejarán información equivocada.
La administración de depósitos exige conocer no solamente cuántos productos existen, sino también dónde están, en qué condiciones se encuentran y cuáles pueden utilizarse.
Un control de stock consistente permite que la disponibilidad registrada se acerque a la realidad operativa y que las decisiones de abastecimiento se fundamenten en información verificable.
OPERACIONES & GESTIÓN DE DEPÓSITOS
Optimiza la Gestión de Stock e Inventarios en tu Empresa
Desarrolla competencias técnicas en control de almacenes, trazabilidad y logística operativa con los programas especializados de Bureau Veritas Training Community en Argentina.